Valeur du stock à la clôture

La valeur du stock à la clôture, telle qu’elle était vraiment ce jour-là.

L’inventaire se fait en janvier, mais l’auditeur veut la valeur au dernier jour de décembre. Otiox affiche la quantité de chaque article à n’importe quelle date enregistrée et valorise le stock à partir des couches de coût FIFO à cette date, à côté des comptes de stock du grand livre, pour que les écarts soient expliqués et non découverts.
app.otiox.comFig. 00
Accounting · valuation
Stock as of the year end
Quantities and FIFO value on a date
MeasureAs ofNote
Stock valueFIFO layersThat day's costs
Inventory accountsLedgerSame date
DifferenceExplainedShadow items
Agreed with the books
Value

Pick the date, read quantities and value.

Year end without a recount.

01Le Défi

L’auditeur veut décembre. On est déjà en janvier.

Le stock a bougé depuis la clôture. La valeur est reconstituée à partir d’inventaires, de réceptions et d’estimations, et le chiffre du bilan ne correspond jamais tout à fait à l’entrepôt.
  1. 01
    Stock de clôture reconstitué après coup
  2. 02
    Valeur aux coûts d’aujourd’hui, pas à ceux du jour
  3. 03
    Grand livre et stock en désaccord
  4. 04
    Écarts découverts par l’auditeur
02À VOIR DANS OTIOX

La même situation, dans le produit.

De vrais écrans de l'espace de démonstration Otiox, étape par étape.
  1. 01

    Le stock à la date

    La quantité de chaque matière à l’époque et aujourd’hui.
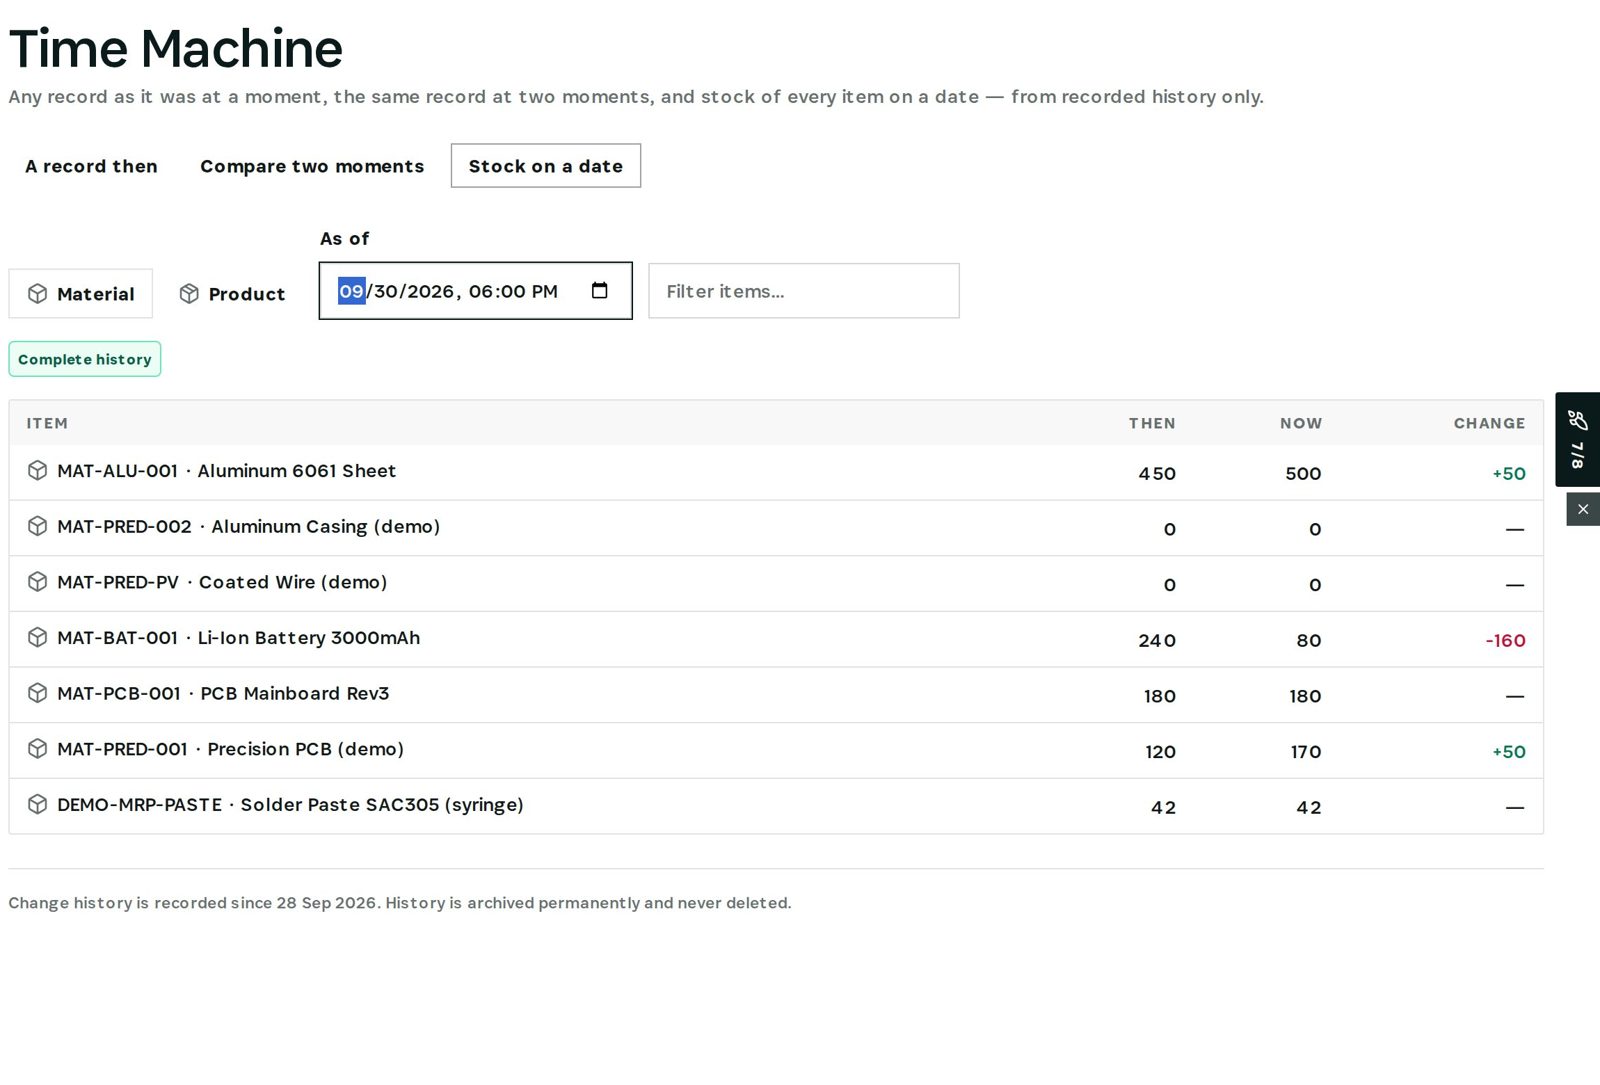
    Le stock à la date
  2. 02

    La valeur à la date

    Valeur FIFO du stock à côté des comptes de stock et de l’écart.
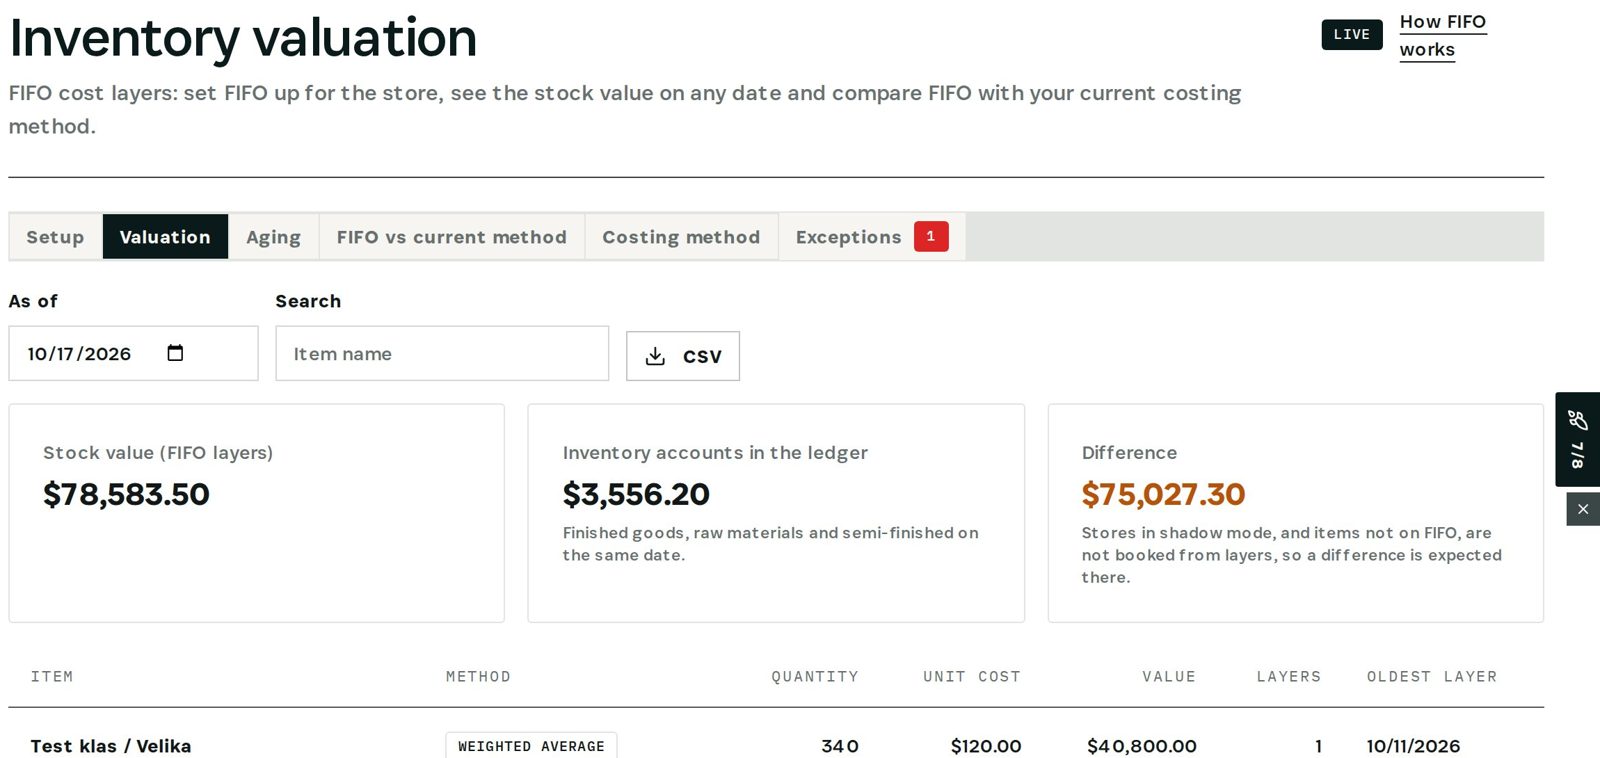
    La valeur à la date
03

Comment Ça Marche

Des fonctionnalités conçues pour résoudre exactement ces problèmes.
01

Le stock à une date

La quantité de chaque article à une date enregistrée, aujourd’hui, et la variation entre les deux.
02

Valeur FIFO à une date

Stock valorisé à partir des couches de coût qui existaient ce jour-là.
03

Le grand livre à côté

Les comptes de stock à la même date et l’écart.
04

Écarts expliqués

Les magasins en mode fantôme et les articles hors FIFO sont nommés.
04

Ce Que Vous Gagnerez

Des améliorations tangibles qui impactent votre résultat.
  1. 01
    Une clôture sans recomptage

    Quantités tirées de l’historique.

  2. 02
    Le bon coût

    Les couches de ce jour-là, pas les prix d’aujourd’hui.

  3. 03
    En accord avec la comptabilité

    Écarts affichés et expliqués.

  4. 04
    Un audit plus rapide

    Une date, une vue.

05

Scénarios Concrets

Voyez comment cela fonctionne en pratique.
Scénario 1

Stock du bilan

Matières premières et produits finis au dernier jour de l’exercice.
Scénario 2

Contrôle en milieu d’année

Valeur au dernier jour d’un trimestre.
Scénario 3

Période en mode fantôme

Comparer FIFO à la méthode de valorisation actuelle avant de basculer.
06

La Transformation

Du chaos à la clarté.
Avant
  • Reconstitué à partir d’inventaires
  • Coûts d’aujourd’hui
  • Comptabilité et stock en désaccord
  • L’auditeur trouve l’écart
Après
  • Quantités issues de l’historique
  • Couches de coût du jour
  • Le grand livre à côté
  • Écarts expliqués
07

Questions Fréquentes

Réponses rapides aux questions courantes.
01Jusqu’où puis-je remonter ?
Jusqu’au jour où l’enregistrement de l’historique a commencé ; l’historique est archivé en permanence.
02Quelle méthode de valorisation ?
Les couches de coût FIFO là où FIFO est actif ; les autres articles affichent leur méthode.
03Pourquoi la valeur du stock et le grand livre peuvent-ils différer ?
Les magasins en mode fantôme et les articles hors FIFO ne sont pas comptabilisés à partir de couches ; la page le précise.
04Puis-je l’exporter ?
Oui : la valorisation s’exporte en CSV.
Valeur du stock à la clôture

Prêt à transformer votre valeur du stock à la clôture?

Découvrez comment Otiox peut résoudre vos défis spécifiques.