Valore delle scorte a fine anno

Il valore delle scorte a fine anno, com’era davvero quel giorno.

L’inventario si fa a gennaio, ma il revisore vuole il valore all’ultimo giorno di dicembre. Otiox mostra la quantità di ogni articolo in qualsiasi data registrata e valorizza le scorte con gli strati di costo FIFO a quella data, accanto ai conti di magazzino della contabilità, così le differenze vengono spiegate, non scoperte.
app.otiox.comFig. 00
Accounting · valuation
Stock as of the year end
Quantities and FIFO value on a date
MeasureAs ofNote
Stock valueFIFO layersThat day's costs
Inventory accountsLedgerSame date
DifferenceExplainedShadow items
Agreed with the books
Value

Pick the date, read quantities and value.

Year end without a recount.

01La Sfida

Il revisore vuole dicembre. È già gennaio.

Le scorte si sono mosse dopo la chiusura dell’esercizio. Il valore si ricostruisce da inventari, ricevimenti e stime, e la cifra in bilancio non corrisponde mai del tutto al magazzino.
  1. 01
    Scorte di fine anno ricostruite a posteriori
  2. 02
    Valore ai costi di oggi, non a quelli di quel giorno
  3. 03
    Contabilità e magazzino non concordano
  4. 04
    Le differenze le trova il revisore
02GUARDALO IN OTIOX

La stessa situazione, nel prodotto.

Schermate reali dallo spazio demo di Otiox, passo dopo passo.
  1. 01

    Scorte alla data

    La quantità di ogni materiale allora e ora.
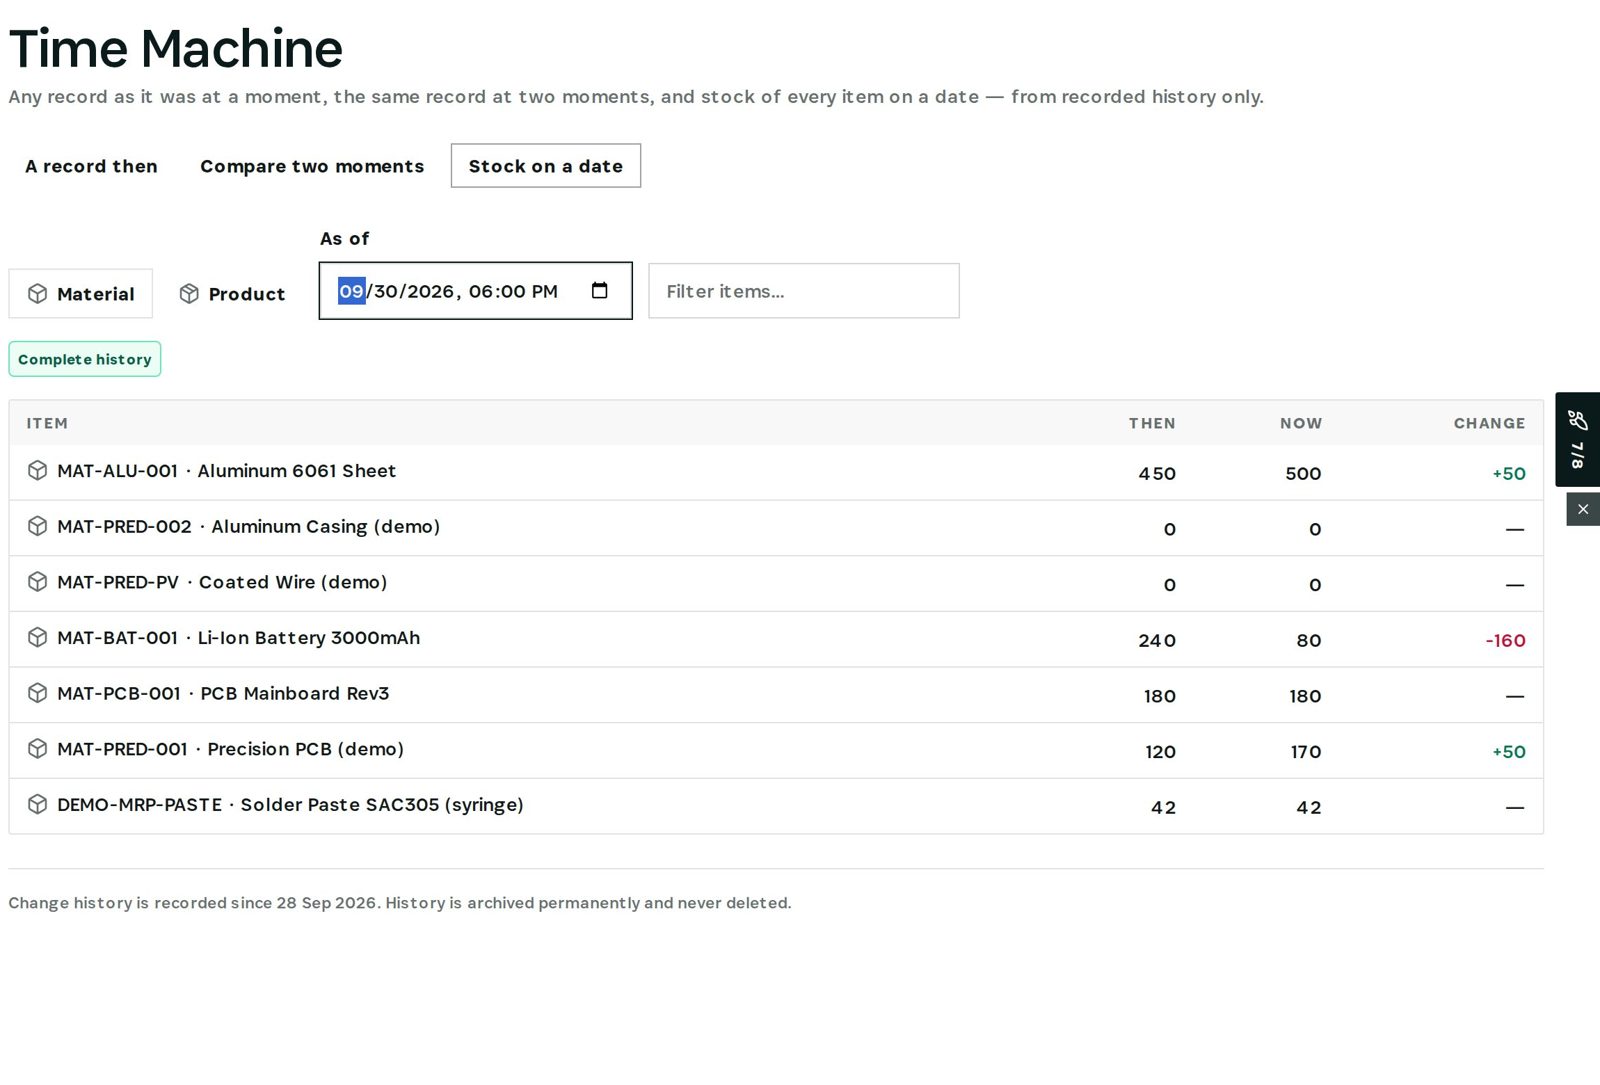
    Scorte alla data
  2. 02

    Valore alla data

    Valore FIFO delle scorte accanto ai conti di magazzino e alla differenza.
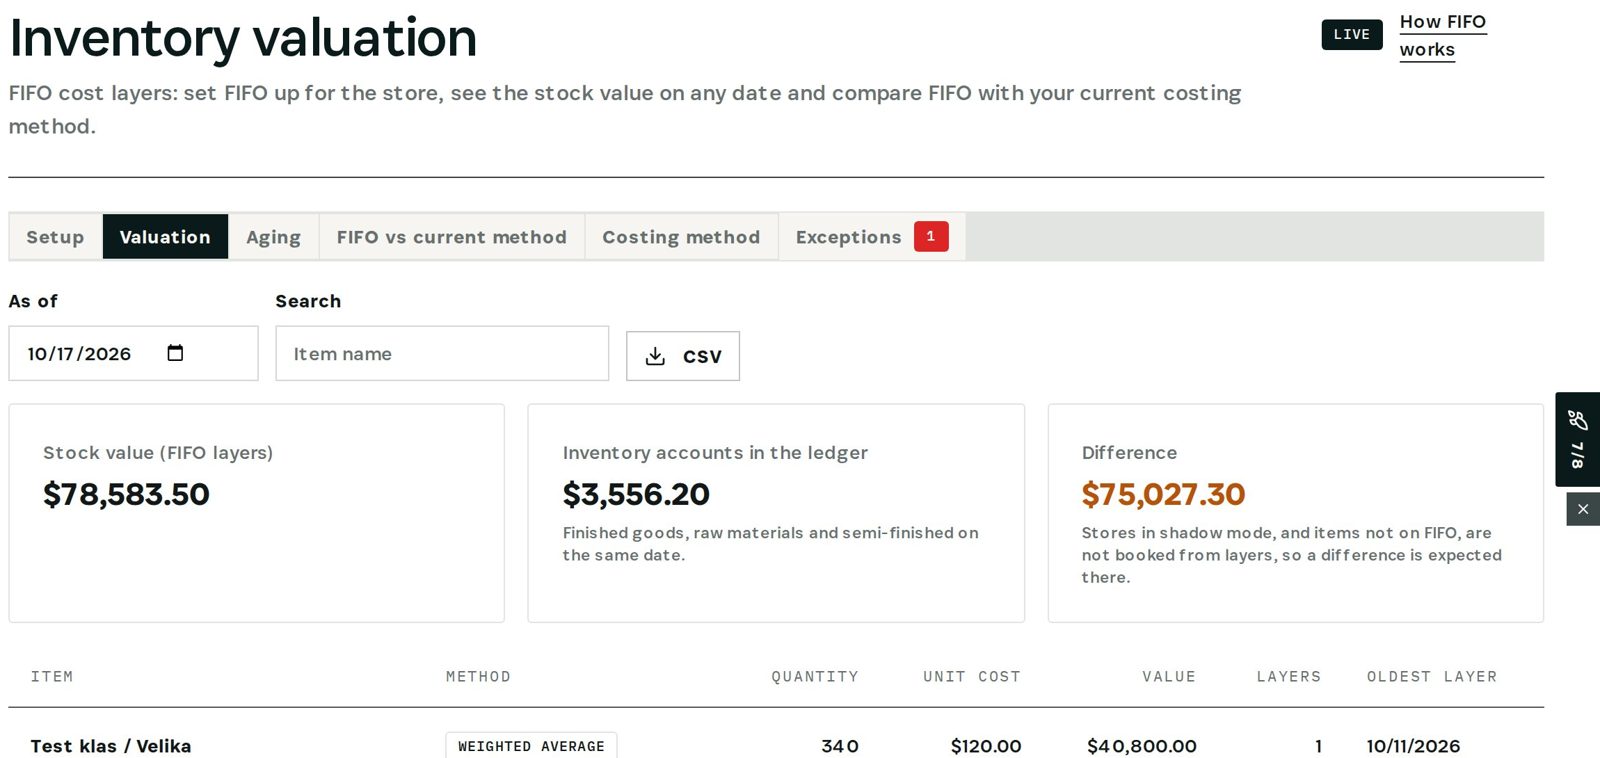
    Valore alla data
03

Come Funziona

Funzionalità progettate specificamente per risolvere questi problemi esatti.
01

Scorte a una data

La quantità di ogni articolo in una data registrata, oggi, e la variazione nel mezzo.
02

Valore FIFO a una data

Scorte valorizzate con gli strati di costo esistenti quel giorno.
03

La contabilità accanto

I conti di magazzino alla stessa data e la differenza.
04

Differenze spiegate

Vengono indicati i negozi in modalità ombra e gli articoli non in FIFO.
04

Cosa Otterrai

Miglioramenti tangibili che impattano il tuo risultato finale.
  1. 01
    Fine anno senza riconteggio

    Quantità prese dallo storico.

  2. 02
    Il costo giusto

    Gli strati di quel giorno, non i prezzi di oggi.

  3. 03
    In accordo con la contabilità

    Differenze mostrate e spiegate.

  4. 04
    Audit più rapido

    Una data, una vista.

05

Scenari Reali

Vedi come funziona nella pratica.
Scenario 1

Scorte di bilancio

Materie prime e prodotti finiti all’ultimo giorno dell’anno.
Scenario 2

Controllo a metà anno

Valore all’ultimo giorno di un trimestre.
Scenario 3

Periodo in modalità ombra

Confrontare FIFO con il metodo di valorizzazione attuale prima di passare.
06

La Trasformazione

Dal caos alla chiarezza.
Prima
  • Ricostruito dagli inventari
  • Costi di oggi
  • Contabilità e magazzino non concordano
  • Il revisore trova la differenza
Dopo
  • Quantità dallo storico
  • Strati di costo di quel giorno
  • La contabilità accanto
  • Differenze spiegate
07

Domande Frequenti

Risposte rapide alle domande comuni.
01Fin dove posso risalire?
Dal giorno in cui è iniziata la registrazione dello storico; lo storico viene archiviato in modo permanente.
02Quale metodo di valorizzazione?
Strati di costo FIFO dove FIFO è attivo; gli altri articoli mostrano il proprio metodo.
03Perché valore delle scorte e contabilità possono differire?
I negozi in modalità ombra e gli articoli non in FIFO non vengono registrati a partire dagli strati; la pagina lo dice.
04Posso esportarlo?
Sì: la valorizzazione si esporta in CSV.
Valore delle scorte a fine anno

Pronto a trasformare il tuo valore delle scorte a fine anno?

Scopri come Otiox può risolvere le tue sfide specifiche.