Valor del stock al cierre del ejercicio

El valor del stock al cierre del ejercicio, tal como era realmente ese día.

El recuento se hace en enero, pero el auditor quiere el valor del último día de diciembre. Otiox muestra la cantidad de cada artículo en cualquier fecha registrada y valora el stock a partir de las capas de coste FIFO a esa fecha, junto a las cuentas de inventario del libro mayor, para que las diferencias se expliquen en lugar de descubrirse.
app.otiox.comFig. 00
Accounting · valuation
Stock as of the year end
Quantities and FIFO value on a date
MeasureAs ofNote
Stock valueFIFO layersThat day's costs
Inventory accountsLedgerSame date
DifferenceExplainedShadow items
Agreed with the books
Value

Pick the date, read quantities and value.

Year end without a recount.

01El Desafío

El auditor quiere diciembre. Ya es enero.

El stock se ha movido desde el cierre del ejercicio. El valor se reconstruye a partir de recuentos, recepciones y suposiciones, y la cifra del balance nunca acaba de coincidir con el almacén.
  1. 01
    El stock de cierre se reconstruye a posteriori
  2. 02
    Valor con los costes de hoy, no con los de ese día
  3. 03
    El libro mayor y el stock no coinciden
  4. 04
    Las diferencias las encuentra el auditor
02VÉALO EN OTIOX

La misma situación, en el producto.

Pantallas reales del espacio demo de Otiox, paso a paso.
  1. 01

    Stock en la fecha

    La cantidad de cada material entonces y ahora.
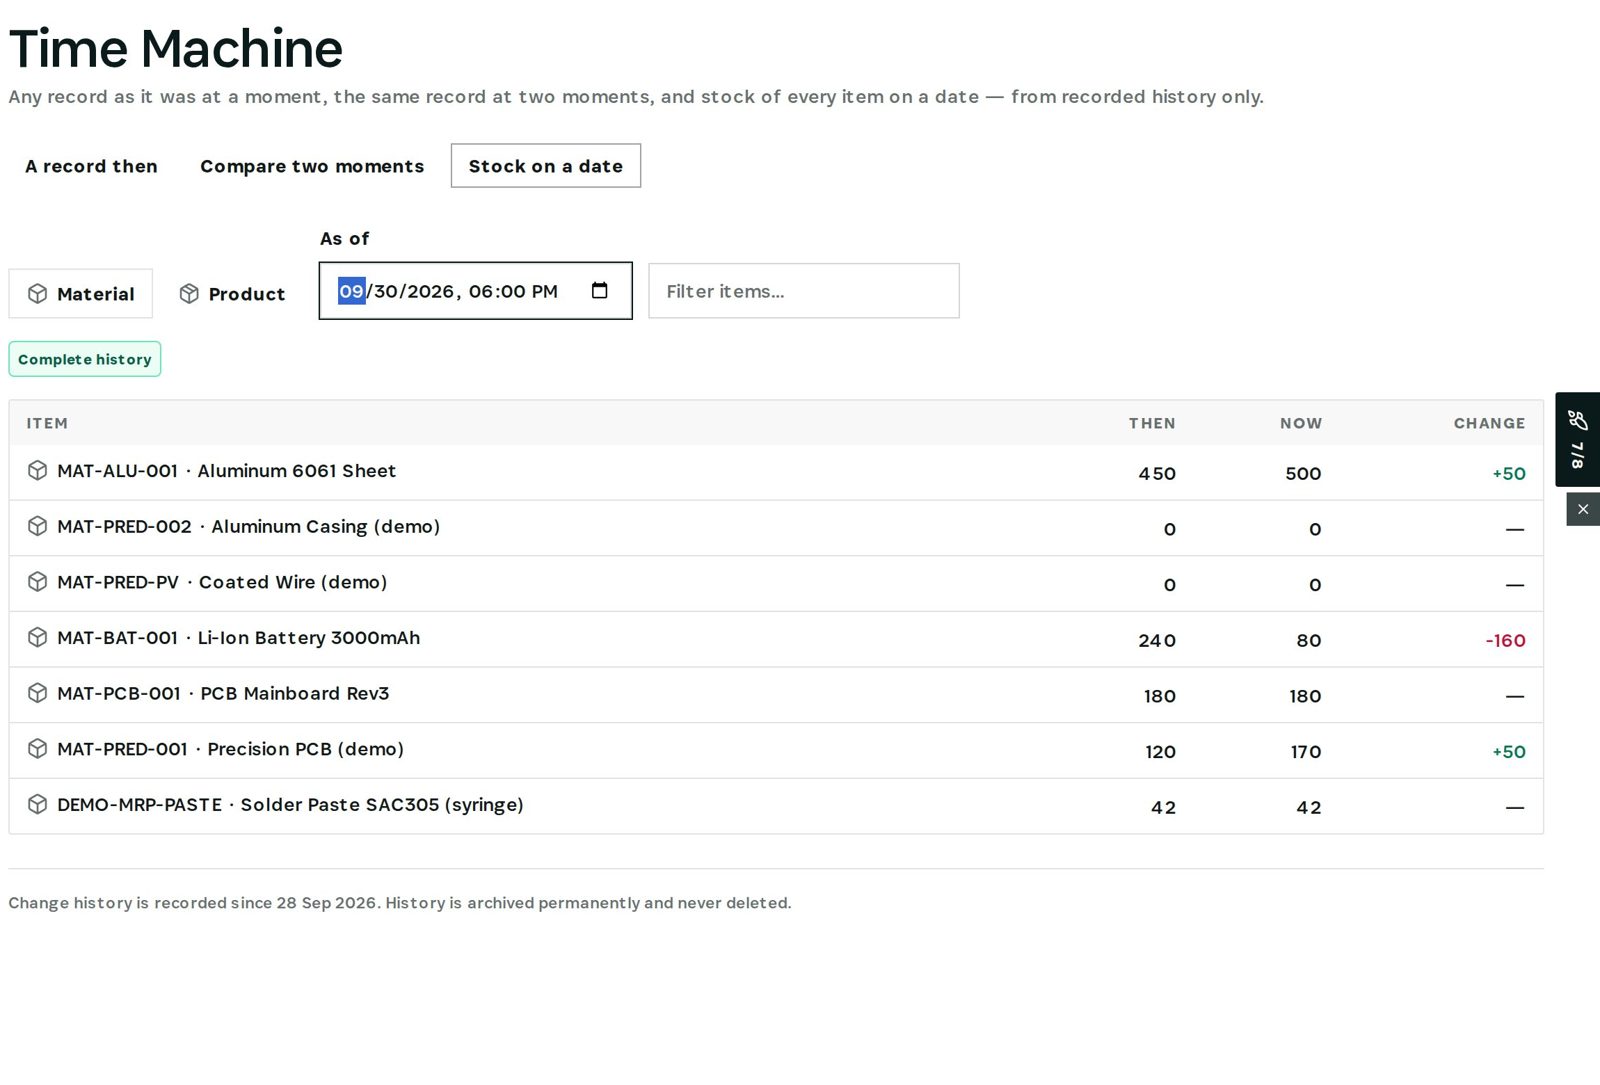
    Stock en la fecha
  2. 02

    Valor en la fecha

    Valor FIFO del stock junto a las cuentas de inventario y la diferencia.
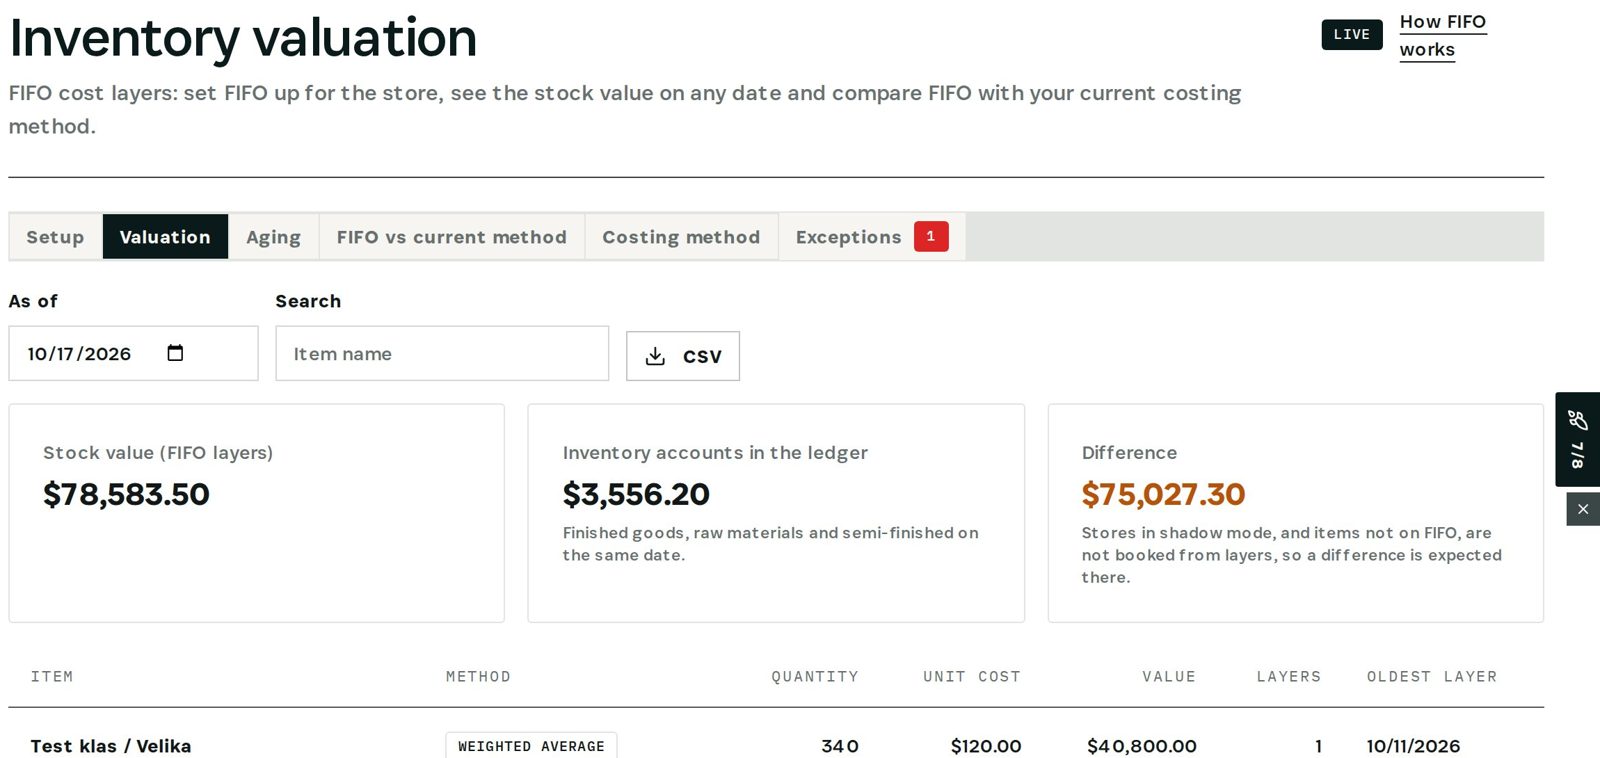
    Valor en la fecha
03

Cómo Funciona

Funciones diseñadas específicamente para resolver estos problemas exactos.
01

Stock en una fecha

La cantidad de cada artículo en una fecha registrada, hoy, y el cambio entre ambas.
02

Valor FIFO a una fecha

Stock valorado con las capas de coste que existían ese día.
03

El libro mayor al lado

Las cuentas de inventario en la misma fecha y la diferencia.
04

Diferencias explicadas

Se nombran las tiendas en modo sombra y los artículos que no están en FIFO.
04

Lo Que Ganarás

Mejoras tangibles que impactan tu línea de fondo.
  1. 01
    Cierre del ejercicio sin volver a contar

    Cantidades tomadas del historial.

  2. 02
    El coste correcto

    Las capas de ese día, no los precios de hoy.

  3. 03
    De acuerdo con los libros

    Diferencias mostradas y explicadas.

  4. 04
    Auditoría más rápida

    Una fecha, una vista.

05

Escenarios Reales

Ve cómo funciona esto en la práctica.
Escenario 1

Stock del balance

Materias primas y productos terminados el último día del año.
Escenario 2

Control a mitad de año

Valor el último día de un trimestre.
Escenario 3

Periodo en modo sombra

Comparar FIFO con el método de coste actual antes de cambiar.
06

La Transformación

Del caos a la claridad.
Antes
  • Reconstruido a partir de recuentos
  • Costes de hoy
  • Libros y stock no coinciden
  • El auditor encuentra la diferencia
Después
  • Cantidades del historial
  • Capas de coste de ese día
  • El libro mayor al lado
  • Diferencias explicadas
07

Preguntas Frecuentes

Respuestas rápidas a preguntas comunes.
01¿Hasta cuándo puedo mirar atrás?
Desde el día en que empezó a registrarse el historial; el historial se archiva de forma permanente.
02¿Qué método de coste?
Capas de coste FIFO donde FIFO está activo; los demás artículos muestran su método.
03¿Por qué pueden diferir el valor del stock y el libro mayor?
Las tiendas en modo sombra y los artículos que no están en FIFO no se contabilizan a partir de capas; la página lo indica.
04¿Puedo exportarlo?
Sí: la valoración se exporta a CSV.
Valor del stock al cierre del ejercicio

¿Listo para transformar tu valor del stock al cierre del ejercicio?

Descubre cómo Otiox puede resolver tus desafíos específicos.